Visar inlägg med etikett Central Asia Metals. Visa alla inlägg

måndag 2 september 2019

Ökat i CAML


Idag, måndagen den 2 september, valde jag att för första gången öka mitt befintliga innehav i Central Asia Metals PLC (CAML) med cirka 40 %. Bolaget tuffar på mycket bra givet de förutsättningar som råder i världen. Likt alla bolag inom gruvnäringen är bolaget utlämnat till råvarupriser och saknar således en egen och unik pricing power. Det viktiga för CAML är att fokusera på sin verksamhet och fortsätta bryta och producera till lägsta möjliga kostnad, vilket jag ser som deras styrka.  

I juli anno 2018 skrev jag en längre analys om bolaget, men jag tog inte min första position förrän i slutet av mars 2019. När jag gjorde mitt första inköp höll de flesta råvarornas priser på att sjunka och givet alla rykten om en eventuell konjunkturnedgång samt handelskonflikten var detta logiskt. Dessa risker ligger fortfarande kvar och min tanke kring detta är att jag kommer att vara nettoköpare under många, många år till och om det är vid något tillfälle som bolag likt detta skall plockas upp, är det vid nedgångar likt dessa. Absolut kan billigt bli billigare och lika absolut kan vi står inför en sådan lågkonjunktur att det slår Trumps ständiga lågvattenmärken. Därtill kan Kina och USA fortsätta vara osams om sandlådans leksaker, men hur längre kommer de att bråka? Förr eller senare kommer en sorts överenskommelse att skapas och lika förr eller senare kommer den förväntade lågkonjunkturen att bli det motsatta, dvs. en (ny) högkonjunktur.

Exempel på hur priserna på de metaller som CAML bryter har sjunkit detta år är:
Zink: -9, 63 %
Bly: -2,18 %
Koppar: -5,35 %

Just nu handlas CAML till ett P/E 7,5 och en EV/EBIT på 6,1. PEG-talet ligger på 0,55, vilket är mycket positivt. Skuldsättningen mätt i nettoskuld/ebita är sund på 0,91 (nettoskuld 20,1 %) och så gäller även soliditeten på 59,3. Bolaget är en högutdelare, men har en sund utdelningsandel på 60,4 % (FCF/Utdelning 46,6 %). På dagens kurs ligger direktavkastningen på ca 7,7 %.
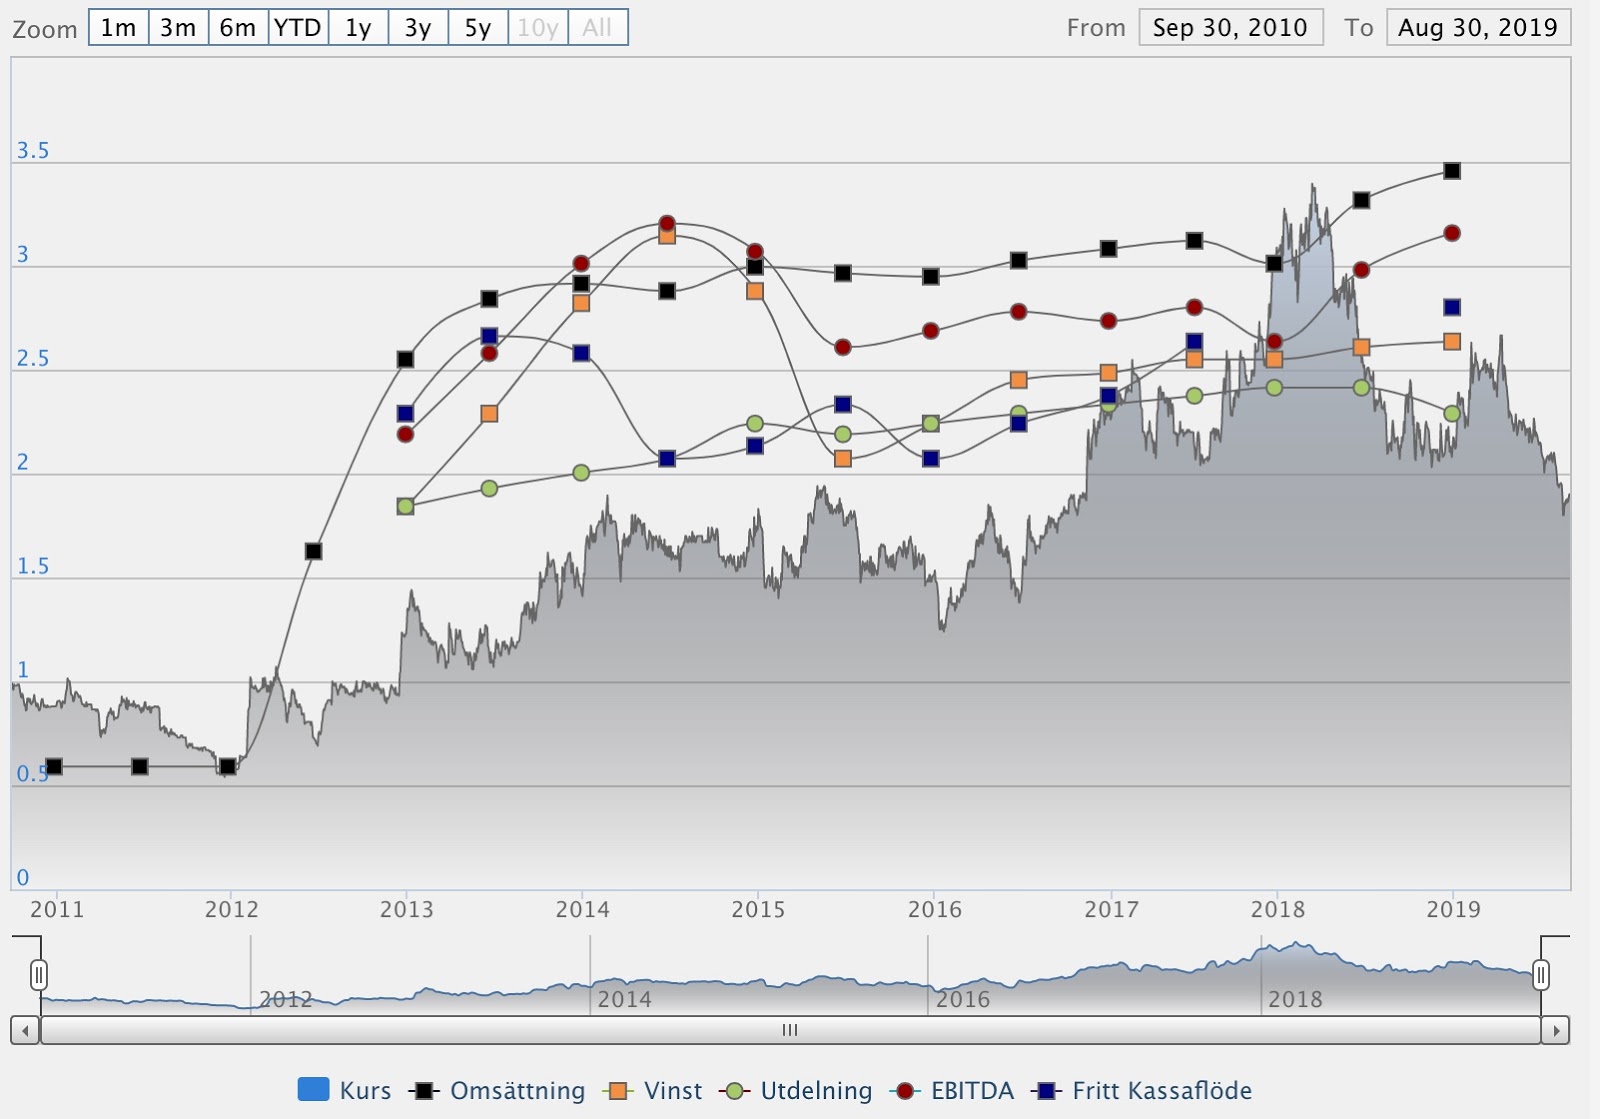
Källa: Börsdata
I år sänkte man utdelningen för att bekosta ett förvärv och detta finner jag mycket klokt tillika sunt och det visar att ledningen inte är beredda att ta onödiga lån bara för att bibehålla en hög utdelning. Jag ser deras ageranden som långsiktigt positiva och hoppas att samma förfaranden kommer att upprepas om samma situation upprepas.

Att investera i bolag likt detta och framför allt detta som är ”litet” relativt till jättar som Boliden, BHP, Rio Tinto med flera är belagt med hög risk och det är inget jag skulle råda den individ som har problem med volatilitet. Givet osäkerheten som hänger över branschen likt en tung slöja utgör bolaget enbart 1,2 % av mitt totala portföljsvärde.

Den 17 september kommer bolaget medsin H1 och då får jag se hur branschen tillika bolaget mår.

Observera att inget av det jag skriver skall ses, eller tas, som en sorts rekommendation. All värdepappershandel är förenad med en risk och denna är i hög grad gällande i CAML. Således är det av vikt att du gör din egen analys.

fredag 20 juli 2018

Central Asia Metals

Tesla var, och är fortfarande till stor del, bolaget som går i bräschen för elektriska fordon, såsom bilar och lastbilar. Övriga företag, såsom BMW och Daimler, har de senaste åren insett att detta är framtiden och har även de hakat på denna utveckling. En tanke hos undertecknad är om de inte låter Tesla vara haren i detta race, för att sedan, när mållinjen närmar sig och att en majoritet av alla minor (läs: kostnader för miljarder)  på utvecklingens väg har passerats och redan söndertrampats av Musk, spurta de sista meterna över mållinjen? Som alltid är de den/de som (över)lever som får se och likt alltid är det segrarna som skriver historien och ännu finns ingen/inga att utropa.

I samband med elektrifieringen av världen ökar behovet av vissa metaller, såsom koppar och litium, vilket syntes under nyhetsrapporteringar under 2017, då detta omnämndes otaliga gånger; BHP Positions itself..., The World's Biggest miner is building a Battery Supply..., Copper Demand for Electric Cars to be Nine Times Higher by 2027  och så vidare. Dessa råvaror är lite av alla de "hackor och spadar" som producenterna av el-bilar, och de som producerar komponenter till dem, behöver. Således riktas, sedan ett par år tillbaka, många investerares blickar mot gruvnäringen i allmänhet, men till dem som bryter koppar, litium och nickel i synnerhet. 

Inom denna näring finns det stora spelare och de allra största torde vara BHP Billiton och Rio Tinto, men även Boliden. Samtliga av dessa har haft fin utveckling de senaste åren men studeras de på 4-traders, framkommer att de har stigande P/E-tal kommande år och även om P/E inte är det enda viktiga P/E-talet, säger det ändå en del. Om detta beror på att många "experter" tror att vi verkligen är i slutet av en konjunkturscykel, eller att nämnda bolag har givits för snälla och lätta estimat de senaste åren och att de nu utsätts för hårdare sådana, är en fråga utan svar. Emellertid tror undertecknad att det finns potential i samtliga av dessa och studeras historiken, har de alltid kommit tillbaka efter korrektioner, eller andra, mer stora, fall. Likt alltid kommer frågan, om man väl har bestämt sig för att investera, till när det skall göras. 

Sedan ett par månader tillbaka har jag läst om ett litet mindre bolag inom gruvnäringen: Central Asia Metals, som är noterat på Londonbörsen och startades 2005. Bolaget har växt, och det med råge. Mycket beror på deras VD, Nigel Robinson, som tycks ha haft en kaffesump i sin väska, vilken han har använt på bästa möjliga sätt. Det senaste året ökade bolaget sin year-on-year revenue med 53 % och deras nettovinst landade på 34,17 %. Utöver detta har försäljningen, sedan 2013, ökat med cirka 22,5 %. 

Källa: 4-traders


En förväntad avkastning på 18,65 % under de närmaste tre åren är ett resultat av CAML:s återinvesteringar i verksamheten, enligt konsensus om mäklarnas analys av aktien. Nettoomsättningen förväntas öka till 90,69 miljoner USD under det närmaste året och i de närmaste fem åren beräknas resultatet öka till en årlig räntesats på 4,51 % i genomsnitt, jämfört med branschgenomsnittet på 3,78 %. Dessa siffror berättar att CAML har en robust historia att leverera vinst till aktieägarna. 


Investerare tenderar att bli upptagna av företagets tillväxtutsikter och löften, men det är lika, ja, ännu mer, viktigt att minska risken för misslyckade investeringar. Central Asia Metals balansräkning är hälsosam, med höga kassaflöden från sin kärnverksamhet (0,25x skuld) för att betala sina lån. Trots att deras skuldnivå relativt till tillgångar är på 53,97 %(!), har bolaget ökat sin avkastning på eget kapital med 31,14 %. Ledningen har stark kapacitet att effektivt utnyttja kapital, vilket ökar min tro på hållbarheten i verksamheten framöver. 

Bolaget har hög likviditet med kortfristiga tillgångar och ettåriga skulder. CAML har lyckats behålla sin likvida medel på en nuvarande nivå på 43,02 miljoner US-dollar. En betydande del av dess totala tillgångar är i fysiska tillgångar och lager, vilket innebär att värsta scenariot, såsom en nedgång eller konkurs, kan bli svåra att sälja. Detta är en mycket hög risk att ta i beaktande.


Det finns mycket mer att skriva om dem, men då det ömsom är semestertider, ömsom sol och cirka 25 grader utomhus, överlåter jag till dem som har skapat sig en nyfikenhet och intresse att ta del av dessa, bland andra, länkar:


Och, likt alltid; läs bolagets årsredovisningar.

Vad anser du om gruvnäringen i allmänhet, men om Central Asia Minerals i synnerhet? Har boomen för dem gått och bör man avvakta till Den Stora Kraschen, eller skall man utnyttja det faktum att kursen har haft en nedgång den senaste tiden? Att tillägga när det gäller CAML är valutarisken gentemot det brittiska pundet.